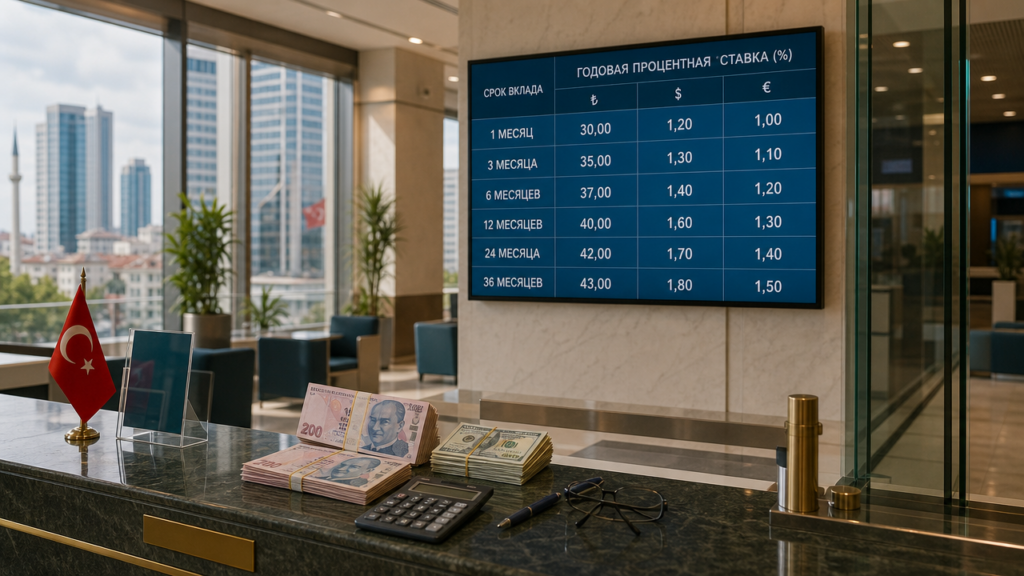
Ставки по вкладам в Турции в 2026 году остаются высокими, потому что Центральный регулятор удерживает ставку однодневного заимствования на уровне 35,50% годовых, а финансовые организации в борьбе за ликвидность предлагают новым клиентам приветственные ставки от 40% до 44,25%. В стране работают 54 финансовые организации, из них 34 коммерческие, и условия по депозитам могут заметно отличаться. Для вкладчика важен не только номинал процента, но и срок действия повышенной ставки, порядок выплаты дохода, валюта вклада и лимит страховой защиты. Ниже приведены цифры и сценарии, которые помогут принять решение.
Что происходит со ставкой заимствования и почему предлагают 40–50% годовых
Ставка однодневного заимствования в Турции в сентябре 2026 года составила 35,50%. Средний показатель с 1990 по 2026 год равен 37,44%. Прогноз на конец 2026 года составляет 35,50%, на 2027 год — 28,50%, на 2028 год — 23,50%. По прогнозу, высокие ставки по депозитам могут сохраняться ещё некоторое время, а затем доходность начнёт снижаться.
Финансовые организации предлагают вклады под 40–50% годовых, потому что высокая инфляция заставляет население держать сбережения в иностранной валюте. По данным на 2026 год, валютные депозиты составляют более 40% общего объёма вкладов. Чтобы привлечь средства в лирах и удержать клиентов, организации предлагают повышенную доходность на короткие сроки.
Приветственные ставки и смена финансовых организаций
Финансовые организации в Турции используют приветственные ставки для новых вкладчиков. Срок таких предложений обычно составляет 30–90 дней. После окончания промопериода ставка может снизиться, поэтому вкладчик, оставивший деньги на автоматическом продлении, рискует получить меньший доход. Один из возможных сценариев — забрать средства по окончании срока и перевести их в другую организацию, где действует новое приветственное предложение. Такой подход называют сменой финансовых организаций.
Сравнение приветственных ставок по данным на 2026 год:
| Организация | Ставка годовых | Срок промо | Доход с 500 000 турецких лир за срок |
|---|---|---|---|
| Организация 1 | 44,25% | 60 дней | 36 575 лир |
| Организация 2 | 44% | 90 дней | 54 247 лир |
| Организация 3 | 44% | 30 дней | 18 082 лиры |
| Организация 4 | 43,5% | 45 дней | 26 712 лир |
| Организация 5 | 43% | 32 дня | 18 904 лиры |
| Организация 6 | 41,5% | 30 дней | 17 055 лир |
| Организация 7 | 40% | 32 дня | 17 534 лиры |
В таблице указан доход с 500 000 турецких лир за заявленный срок без учёта налога. При ставке 44,25% на 60 дней доход составит около 36 575 лир, а при ставке 40% на 32 дня — около 17 534 лир. На короткой дистанции разница кажется небольшой, но за год при последовательном использовании таких предложений доход может оказаться выше, чем при стандартной ставке 30%.
Как считается доход по вкладу
В Турции финансовые организации указывают годовую процентную ставку, но выплата дохода зависит от срока. Формула простая: сумма в лирах умножается на годовую ставку, затем на количество дней и делится на 365. Для вклада 300 000 лир на 60 дней под 44% годовых доход составит 300 000 × 0,44 × 60 / 365 = 21 699 лир. Если тот же вклад открыть на 32 дня под 43%, доход будет 11 310 лир. При ставке 40% на 90 дней и сумме 1 000 000 лир доход составит 98 630 лир. Это валовые цифры до налога, ставку которого для резидентов и нерезидентов нужно уточнять у финансовой организации или налогового консультанта.
Лира или валюта: что надёжнее при ставках 40–44%
Высокая номинальная ставка в лирах не гарантирует доход в валютном эквиваленте. Если лира за год слабеет на 30%, вклад под 44% при пересчёте в доллары может дать лишь несколько процентов. Поэтому вкладчики, которым нужен доход в долларах или евро, часто выбирают валютные депозиты, несмотря на заметно меньшую ставку. Более 40% всех депозитов в турецких финансовых организациях хранится в иностранной валюте.
Лимит страхования вкладов покрывает до 650 000 турецких лир или 20 000 долларов США на одного вкладчика в одной организации. Сумму сверх лимита разумнее делить между организациями, чтобы не зависеть от судьбы одного кредитного учреждения. Надёжность организации можно оценить по коэффициенту достаточности капитала и общей динамике активов. Активы финансового сектора выросли на 64% в 2026 году, что говорит о расширении балансов, но не отменяет проверки конкретной организации.
Как открыть вклад нерезиденту
Открытие счетов в Турции для нерезидентов в 2026 году остаётся нестабильным процессом. Срок рассмотрения заявки составляет 2–4 недели, и решение зависит не только от набора документов, но и от конкретной организации и менеджера. Перед переводом крупной суммы стоит получить предварительное одобрение, отправив копии документов и описав цель открытия счёта. Для расчётного счёта потребуется вид на жительство, а депозитные и инвестиционные счета также доступны нерезидентам при выполнении требований конкретной организации.
Посредники по подбору финансовой организации помогают с документами и налоговым номером, но комиссия за сопровождение не гарантирует одобрение. Лучше заранее уточнить, какие документы примут: паспорт, налоговый номер в Турции, подтверждение адреса и выписку из зарубежной финансовой организации. Процесс может занять месяц, поэтому не стоит планировать сделку с недвижимостью или оплату контракта впритык.
На что смотреть перед подписанием договора
Проверьте, что повышенная ставка относится к новым средствам, а не к остатку на счёте. Уточните, станет ли ставка после окончания приветственного периода стандартной или договор закроется автоматически. Посмотрите, есть ли комиссия за перевод в другую организацию и сколько дней занимает вывод средств. Если повышенная ставка 44% действует только 30 дней, а затем снижается до 28%, годовая доходность при размещении средств на 12 месяцев будет около 30–32%, а не 44%. Фиксируйте в расчётах конечную сумму на руки, а не только тариф из рекламы.
Страхование вкладов покрывает лимит 650 тысяч лир, поэтому сумму сверх лимита лучше держать в двух-трёх организациях с разными лицензиями. Уточните, в какой валюте можно получить проценты: в лирах на счёт или наличными, и может ли организация конвертировать доход по своему курсу. Сравните 3–4 организации по таблице приветственных ставок, запросите у менеджера письменный расчёт дохода на вашу сумму и только после этого подписывайте договор.