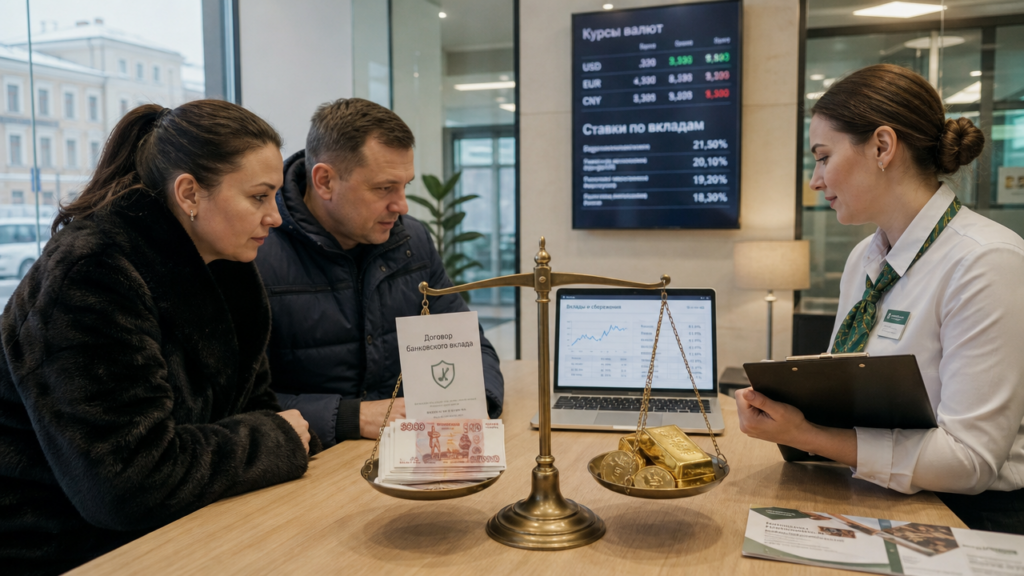
В 2026 году вклад со ставкой 16–20% годовых и золото с долгосрочной доходностью 8–12% решают разные финансовые задачи. Вклад даёт предсказуемый доход, а золото защищает капитал от инфляции, но не приносит текущих процентов. Прежде чем выбирать между вкладом и золотом, проверьте максимальную страховую сумму по вкладам в 2026 году и конкретные условия продукта в финансовой организации. Например, вклад 1 млн рублей под 18% годовых при ежемесячной выплате процентов принесёт около 15 000 рублей в месяц, а покупка золота на ту же сумму не даст текущего дохода до момента продажи. Разберём цифры для каждого варианта, чтобы вы могли принять решение без рекламных обещаний.
Что даёт вклад в 2026 году
В начале 2026 года ставки по рублёвым вкладам держатся в диапазоне 16–20% годовых на сроки от 3 до 12 месяцев. При вкладе 1 млн рублей под 17% годовых ежемесячная выплата процентов составит примерно 14 200 рублей, а за год вы получите 170 000 рублей дохода. Для сравнения, вклад 500 000 рублей под 19% на 6 месяцев принесёт около 47 500 рублей за полгода, если проценты начисляются в конце срока. Вклад подходит тем, кому нужен предсказуемый доход и возврат всей суммы через короткий срок. Но у вклада есть ограничение: при досрочном расторжении договора большинство финансовых организаций пересчитывают проценты по ставке 0,01% годовых, то есть за 100 000 рублей вы получите около 1 рубля за месяц вместо ожидаемых 1 500 рублей. Поэтому закладывайте только те деньги, которые точно не понадобятся до окончания срока.
Максимальная страховая сумма по вкладам в 2026 году
Система страхования вкладов (ССВ) работает за счёт взносов финансовых организаций и управляется уполномоченным агентством. Клиенты не платят за эту защиту. За 20 лет существования ССВ выплаты вкладчикам превысили 2,3 трлн рублей. В 2026 году базовый лимит страхового возмещения по обычным вкладам составляет 1,4 млн рублей на одного человека в одной финансовой организации. Для сберегательных сертификатов действует повышенный лимит 2,8 млн рублей, а в отдельных случаях, например при получении наследства или продаже недвижимости, защита может достигать 4,2 млн рублей. Законодатели рассматривают повышение базового лимита до 2 млн рублей и до 30 млн рублей для особых жизненных ситуаций, но на начало 2026 года эти изменения ещё не приняты. Если вы размещаете 2 млн рублей в одной финансовой организации, то при отзыве лицензии вернёте только 1,4 млн, а 600 000 рублей потеряете. Раскладывайте суммы свыше лимита по разным финансовым организациям или используйте несколько счетов, но помните, что лимит считается на все вклады в одной организации суммарно, включая проценты.
Золото или вклад: ключевые различия в 2026 году
Золото на долгом горизонте может приносить 8–12% годовых в рублях, но этот рост неравномерен: в один год цена может упасть на 5%, а в другой вырасти на 25%. Покупка золота на 1 млн рублей в 2026 году не гарантирует доход, в отличие от вклада под 18%, который принесёт 180 000 рублей за год. При инфляции 8–9% реальная доходность вклада составит 9–10% годовых, а золото может обогнать инфляцию на горизонте 5–10 лет, но на коротком сроке в 1–2 года оно часто проигрывает вкладу. Если ваша цель — накопить на квартиру через 3 года, вклад надёжнее: вы точно знаете сумму на момент окончания срока. Золото подходит тем, у кого уже есть подушка безопасности в виде вклада на 3–6 месяцев расходов и кто готов не трогать металл минимум 5 лет. В 2026 году золото выгодно покупать частями, а не на всю сумму сразу, чтобы сгладить колебания цены.
Гибридный вариант: вклад с покупкой золота
Одна из финансовых организаций запустила вклад с покупкой золота сроком на 3–4 месяца и доходностью до 14,8% годовых. Ставка складывается из базовой части, надбавки за покупку золота от 0,3 до 1 процентного пункта в зависимости от суммы и премиальной надбавки для держателей пакетов услуг. Максимальная ставка 14,8% доступна при покупке золота минимум на 5 млн рублей и размещении новых денег, которые ранее не находились в этой организации. Монеты и слитки остаются у клиента, организация выкупает их по рыночной цене. При досрочном закрытии вклада проценты пересчитываются по ставке 0,01% годовых, поэтому досрочно снимать деньги невыгодно. Этот продукт подходит тем, кто хочет получить процентный доход и одновременно вложиться в золото без отдельной сделки. Но ставка 14,8% ниже диапазона 16–20%, доступного по обычным вкладам в 2026 году. Разница в несколько процентных пунктов покрывается только при росте цены золота за эти месяцы.
Как выбрать выгодный вклад в 2026 году
Сравните несколько финансовых организаций по ставке, сроку, возможности пополнения и капитализации процентов. Например, организация А предлагает 19% годовых на 6 месяцев без пополнения и с выплатой процентов в конце срока, организация Б даёт 18% на 12 месяцев с ежемесячной капитализацией, а организация В — 20% на 3 месяца только для новых денег. При вкладе 1,5 млн рублей в организации А вы получите 142 500 рублей за полгода, в организации Б за год при капитализации эффективная ставка составит 19,56%, итоговый доход — около 293 400 рублей, а в организации В за 3 месяца — 75 000 рублей. Проверьте, входит ли организация в систему страхования вкладов и не превышает ли ваша сумма 1,4 млн рублей с учётом будущих процентов. Если сумма больше, разбейте её: 1,4 млн в одной организации, оставшиеся 100 000 — в другой. Обратите внимание на условия досрочного расторжения и возможность онлайн-открытия без визита в офис. Вклад без капитализации с выплатой процентов в конце срока часто даёт более высокую номинальную ставку, чем вклад с ежемесячной выплатой на текущий счёт, поэтому сравнивайте эффективную процентную ставку, которую организация обязана указывать в договоре.
Для краткосрочных целей до 1 года выбирайте вклад с фиксированной ставкой 16–20% и защитой в пределах страхового лимита. Если у вас есть свободные деньги, которые не понадобятся 5 и более лет, добавьте к вкладу золото через гибридный продукт или покупку металла частями. Не размещайте весь капитал в одном инструменте: комбинация вклада на 1,4 млн рублей под 18% и золота на 300 000 рублей даст и текущий доход около 21 000 рублей в месяц, и защиту от инфляции. Перед оформлением запросите расчёт полной доходности и проверьте, какая часть ставки является базовой, а какая зависит от дополнительных условий вроде покупки золота или оформления пакета услуг.