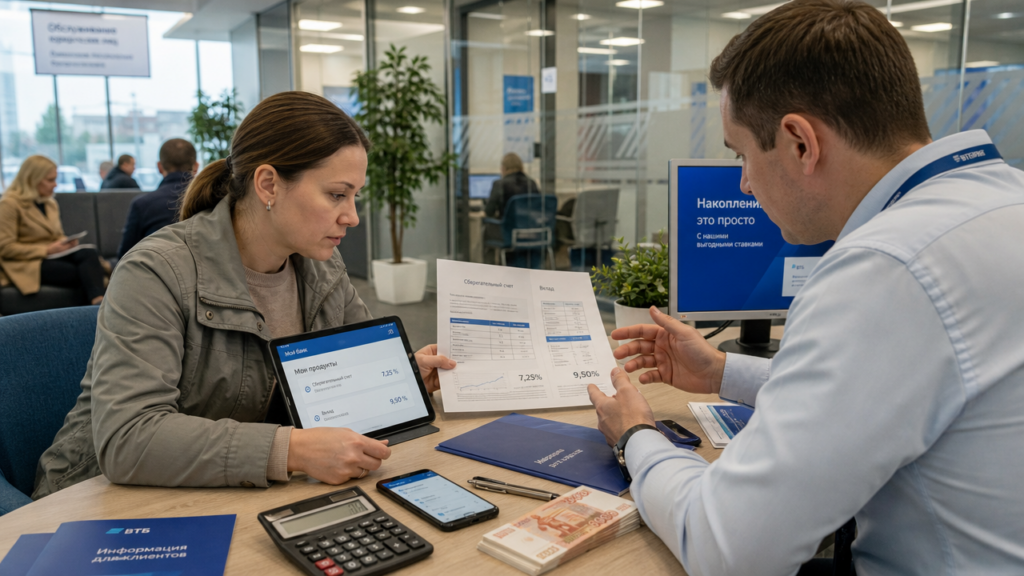
В 2026 году ставки по вкладам и накопительным счетам остаются в диапазоне от 7% до 14,5% годовых в рублях. Разница между простым накопительным счётом и срочным вкладом может составлять 3–4 процентных пункта, и на сумме 500 000 рублей это 15 000–20 000 рублей дохода за год. В этой статье я покажу на примере продуктов одной кредитной организации, как выбрать между вкладом и накопительным счётом, и дам критерии надёжности финансовой организации.
Чем вклад отличается от накопительного счёта
Накопительный счёт позволяет снимать и пополнять деньги в любое время без потери процентов, но кредитная организация может менять ставку в одностороннем порядке. Вклад фиксирует процент на весь срок, но досрочное расторжение часто обнуляет накопленный доход. В одном из накопительных предложений ставка составляет 13% годовых в первый месяц, а затем 12,5% при ежемесячных тратах от 30 000 рублей; без выполнения условия ставка ниже. Для новых клиентов по отдельной акции ставка составляет 14% в первые два месяца, после чего снижается до 11,75%.
Вклад с фиксированной ставкой до 12,6% предусматривает частичное снятие без потери процентов при сохранении установленного остатка. Для суммы 300 000 рублей на 6 месяцев вклад под 12,6% принесёт около 18 900 рублей дохода, а накопительный счёт с меняющейся ставкой в среднем 11% даст около 16 500 рублей. Разница не критична, если вам нужен доступ к деньгам.
Ставки и условия по продуктам на 2026 год
Одна кредитная организация в 2026 году предлагает несколько вкладов с фиксированными ставками от 11,36% до 13,47% годовых. Самый высокий процент действует на срок 181–367 дней при сумме от 1,5 млн рублей и составляет 13,47%. Для сумм от 500 000 до 30 млн рублей есть вклад под 12,6% с капитализацией в конце срока. Для небольших сумм от 100 000 рублей доступны вклады под 12,3% и 12,1% с ежемесячной капитализацией.
Накопительные счета проще: один вариант без дополнительных условий даёт 9%, а при тратах от 30 000 рублей в месяц — 10%. По отдельному предложению для новых клиентов действует приветственная ставка 14% в первые два месяца, затем 11,75%, а при отсутствии активных накопительных продуктов в течение последних 90 дней предусмотрен бонус 0,5%. Ещё один счёт предусматривает ставку 7% на остаток до 100 000 рублей и 9% на остаток от 100 001 до 5 млн рублей. Проценты начисляются ежедневно на минимальный остаток.
Приведу сравнение трёх вариантов на 2026 год:
| Продукт | Ставка | Сумма | Срок/условия | Особенность |
|---|---|---|---|---|
| Вклад с частичным снятием | до 12,6% | от 500 тыс. до 30 млн | 12 мес., капитализация в конце | частичное снятие без потери процентов |
| Вклад на 181–367 дней | 13,47% | от 1,5 млн | 6–12 мес. | автопролонгация по ставке кредитной организации |
| Накопительный счёт с повышенной ставкой | 13% первый месяц, далее 11,75–12,5% | любая | бессрочный, пополнение и снятие | для ставки 12,5% нужны траты от 30 тыс. в месяц |
Для расчёта возьмём 1 000 000 рублей на год. Вклад под 12,6% даст 126 000 рублей дохода. По стандартной акции накопительный счёт с повышенной ставкой принесёт 13% годовых в первый месяц, а затем 11,75% при отсутствии условия по тратам: 10 833 рубля за первый месяц и около 107 708 рублей за следующие 11 месяцев, итого около 118 500 рублей. Разница составит 7 500 рублей. Если ежемесячно тратить от 30 000 рублей и получать 12,5%, доход составит около 122 917 рублей. Разница со вкладом — примерно 3 083 рубля, но сохраняется полная ликвидность.
Как выбрать надёжную кредитную организацию для вклада
Надёжность финансовой организации проверяется по трём параметрам: участию в системе страхования вкладов, размеру капитала и удобству обслуживания. Продукты входят в систему страхования вкладов, поэтому государственная система компенсирует до 1,4 млн рублей на одного вкладчика при отзыве лицензии. Крупные организации с государственным участием предлагают до 14,5% годовых на 3 месяца при сумме от 1,5 млн рублей, что выше стандартных ставок рассматриваемых продуктов на короткий срок.
Если вы держите на вкладе больше 1,4 млн рублей, распределите сумму между разными финансовыми организациями, чтобы каждый вклад был полностью застрахован. Также проверьте наличие мобильного приложения для открытия и управления счётом онлайн: по отзывам клиентов, приложение удобное, расчёт процентов прозрачный, очереди в отделениях редкие.
Сравнение с краткосрочными вкладами других организаций
Краткосрочные вклады в 2026 году дают самый высокий процент. Крупная организация с государственным участием предлагает 14,5% на 3 месяца при сумме от 1,5 млн рублей: это 54 375 рублей дохода за указанный срок. Рассматриваемая кредитная организация на сопоставимый срок предлагает только накопительный счёт с приветственной ставкой 13–14% для новых клиентов, и доход составит около 48 750–52 500 рублей на 1,5 млн.
Если вы готовы зафиксировать 13,47% на 6–12 месяцев при сумме от 1,5 млн рублей, доход за год будет 202 050 рублей, но доступ к деньгам ограничен. Выбирайте по сроку: на 3 месяца выгоднее предложение с доходностью 14,5%, на полгода–год — долгосрочные ставки 12,6–13,47%.
Перед оформлением посчитайте эффективную процентную ставку с учётом капитализации и комиссий за снятие. По отдельной акции для новых клиентов накопительный счёт даёт 14% в первые два месяца, но затем ставка снижается до 11,75%, если не тратить от 30 000 рублей в месяц. Если вы планируете держать деньги без движения год, выбирайте вклад с фиксированной ставкой 12,6% или 13,47%. Если деньги могут понадобиться в любой момент, откройте накопительный счёт с ежедневным начислением на минимальный остаток и пополняйте его по мере накопления. Проверьте, попадает ли ваш остаток под повышенную ставку: на счёте с градацией доходности до 100 000 рублей действует 7%, а от 100 001 рубля — 9%.