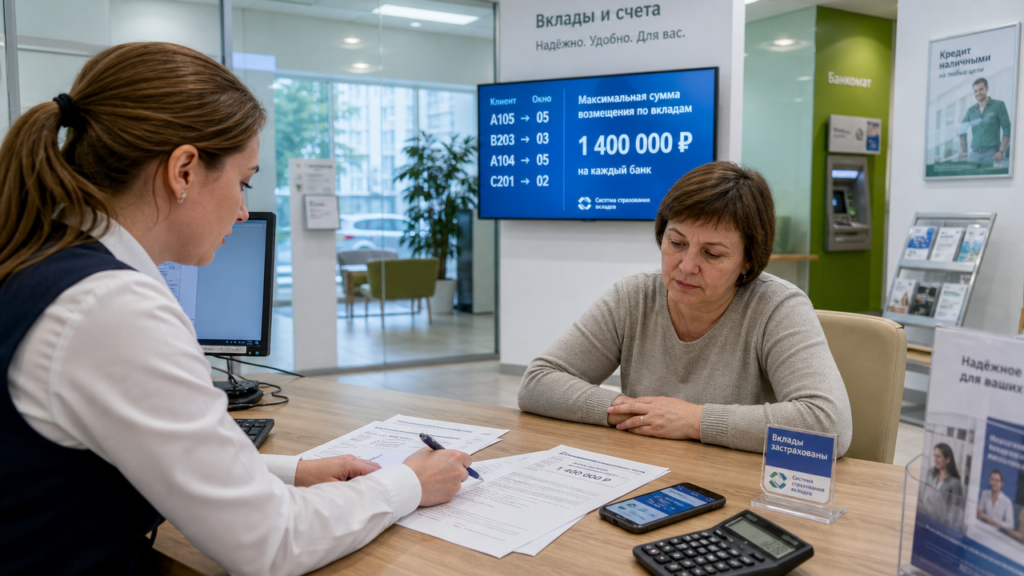
Размер вклада, застрахованного государством в 2026 году, для обычных срочных вкладов, счетов и карт составляет 1,4 млн рублей на одного человека в одной кредитной организации. Выплату организует уполномоченное агентство при отзыве лицензии у кредитной организации. Если вы разместили 2 млн рублей, страховой фонд вернёт только 1,4 млн, а оставшиеся 600 тысяч придётся возвращать через процедуру несостоятельности. Поэтому перед выбором организации считайте не только ставку, но и покрытие страховки. Вклады кредитной организации на 2026 год показывают, что промоставку 27% могут начислять лишь на сумму до 50 000 рублей, а стандартный вклад с меньшей ставкой даёт больше дохода на крупном остатке.
Размер вклада, застрахованного государством в 2026 году
Базовый лимит 1,4 млн рублей суммируется по всем счетам и вкладам одной кредитной организации, включая начисленные проценты. В 2026 году под страховку попадают рублёвые и валютные вклады, текущие счета, карты и электронные кошельки. Валюту страховой фонд пересчитывает по курсу регулятора на конец дня наступления страхового случая. Пример: на зарплатной карте 150 000 рублей, на накопительном счёте 400 000, на срочном вкладе 1 000 000. Общий остаток — 1 550 000 рублей, но возмещение составит 1 400 000, разница 150 000 не застрахована.
Повышенный лимит 2,8 млн рублей действует только по безотзывным сберегательным сертификатам. Обычный вклад сроком больше трёх лет базовый лимит не увеличивает. Если в одной кредитной организации держать обычный вклад на 1,4 млн и безотзывный сертификат на 2,8 млн, совокупная защита может достигать 4,2 млн рублей. Лимит по сертификатам не увеличивает лимит по обычным вкладам, а суммарная защита доступна при одновременном хранении двух типов средств. Счета эскроу при покупке недвижимости и специальные счета капитального ремонта защищены до 10 млн рублей. Деньги, поступившие на счёт не позднее трёх месяцев до отзыва лицензии от продажи жилья или наследства, также могут подпадать под повышенное возмещение до 10 млн, но для этого нужны подтверждающие документы.
Не застрахованы вклады на предъявителя и деньги, отданные в доверительное управление. Страховку оплачивают кредитные организации через взносы в страховой фонд, клиент за это ничего не платит. В 2026 году рассматривается проект повышения базового лимита до 2 млн рублей и лимита по эскроу до 30 млн с 2027 года, но до принятия закона действуют прежние суммы.
| Тип средств | Лимит на одного человека в одной кредитной организации |
|---|---|
| Обычные вклады, счета, карты, электронные кошельки | 1,4 млн рублей |
| Безотзывные сберегательные сертификаты | 2,8 млн рублей |
| Эскроу-счета и специальные счета капитального ремонта | 10 млн рублей |
| Обычный вклад плюс безотзывный сертификат | до 4,2 млн рублей |
Вклады кредитной организации на 2026 год: ставки и ограничения
С 13 января 2026 года кредитная организация снизила ставки по ряду депозитов. Промовклад с повышенной ставкой даёт 27% годовых на срок 91 или 181 день для суммы от 10 000 до 50 000 рублей. Доход с 50 000 рублей за 181 день составит около 6 700 рублей. Другой промовклад даёт 25% годовых на 31 день для суммы от 10 000 до 100 000 рублей. Со 100 000 рублей за месяц вы получите около 2 100 рублей. Эти два продукта доступны новым клиентам через онлайн-платформу, а первый вклад может принести бонус до 4 000 рублей.
Обычный вклад после снижения ставок даёт максимум 14,6% годовых на срок до одного года и сумму до 15 млн рублей. Ставка фиксированная на весь срок и зависит от суммы и срока. При размещении 1 000 000 рублей на год доход составит 146 000 рублей до налога. Для сравнения: 50 000 рублей на промовкладе за полгода принесут около 6 700 рублей, что в 20 раз меньше абсолютного дохода. Поэтому при выборе вкладов кредитной организации на 2026 год смотрите не только на процент, но и на верхнюю границу суммы.
| Вклад | Ставка | Срок | Допустимая сумма |
|---|---|---|---|
| Промовклад с повышенной ставкой | 27% | 91 или 181 день | 10 000–50 000 рублей |
| Краткосрочный промовклад | 25% | 31 день | 10 000–100 000 рублей |
| Обычный срочный вклад | до 14,6% | до 1 года | до 15 млн рублей |
Условия досрочного расторжения пересчитывают проценты по ставке бессрочного вклада, если в описании программы нет льготного сохранения ставки. Действует автопролонгация, поэтому если не отключить её, после окончания срочного вклада кредитная организация разместит деньги на новый срок по ставке на день пролонгации. В 2026 году клиенты сообщали об аресте процентов и ошибочном удержании лишних 3 000 рублей, а одна пенсионерка не смогла снять доход из-за компьютерного сбоя, после чего её переадресовали к регулятору. Такие сбои не отменяют страховую выплату, но затягивают доступ к деньгам. Сохраняйте переписку с поддержкой и выписки по счёту.
Как выбрать надёжный вклад
Первый шаг: проверьте, что кредитная организация входит в систему страхования вкладов. Сведения доступны в официальном реестре системы. Если организации нет в реестре, при отзыве лицензии государственная выплата не положена.
Второй шаг: не допускайте, чтобы сумма обычных счетов и вкладов в одной кредитной организации превышала 1,4 млн рублей с учётом процентов. Вклад 1 350 000 рублей под 14,6% за год даст 197 100 рублей процентов, итоговый остаток — 1 547 100 рублей. Застраховано будет только 1 400 000 рублей. Такие деньги лучше разбить на 1 000 000 в одной организации и 350 000 в другой, а если нужно разместить 2,8 млн, логичнее открыть два вклада по 1,4 млн в двух кредитных организациях, чем один крупный.
Третий шаг: сравните абсолютный доход, а не только ставку. 27% на 50 000 рублей за 181 день дают около 6 700 рублей, а 14,6% на 1 000 000 за год дают 146 000 рублей. Если ваша сумма больше 100 000 рублей, краткосрочные промовклады с высокой ставкой обычно проигрывают стандартному депозиту. Смотрите также на периодичность выплаты процентов: при выплате в конце срока ставка чаще выше, чем при ежемесячном снятии. Капитализация увеличивает итоговый доход, но эффективную ставку кредитная организация обязана указать в договоре.
Если вы готовы заморозить деньги на срок от трёх лет, безотзывный сберегательный сертификат повышает страховку до 2,8 млн рублей. Условие жёсткое: досрочно забрать сумму до окончания срока нельзя. Для покупки квартиры используйте эскроу-счёт, который защищён до 10 млн рублей. Перед открытием вклада проверьте, под какую программу вы попадаете: промо для новых клиентов через онлайн-платформу или обычный срочный вклад. Если после открытия заметили ошибочное удержание, сразу запросите письменное разъяснение у кредитной организации, а в случае отказа обратитесь в интернет-приёмную регулятора.